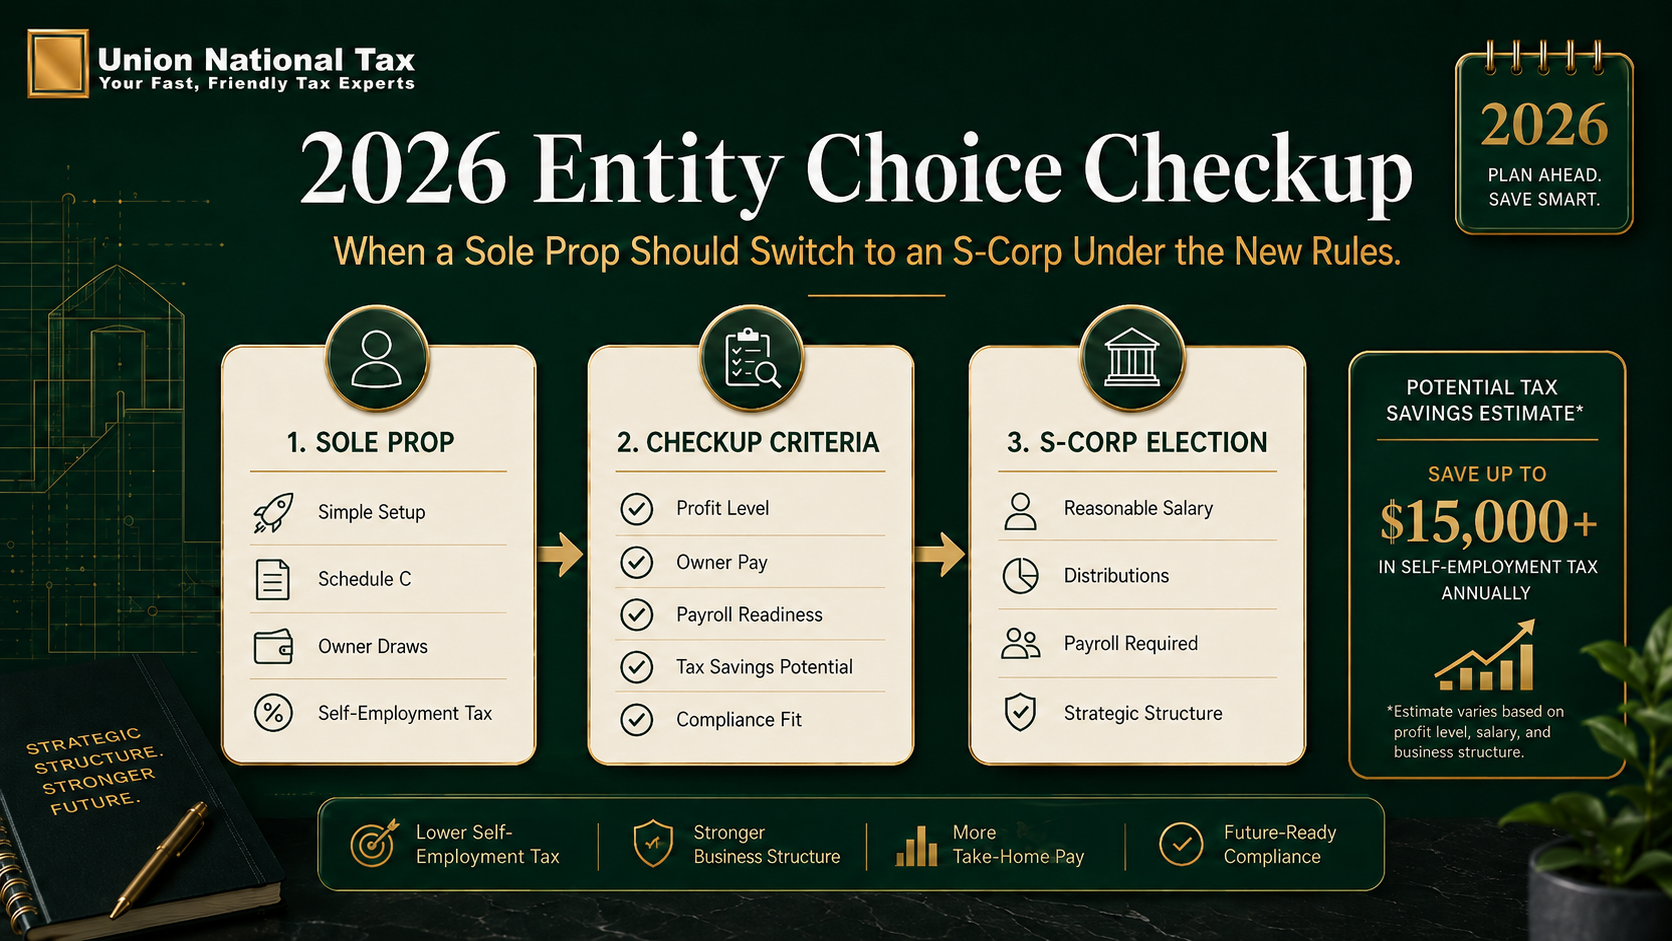
Si usted es un propietario único o una LLC de un solo miembro con ganancias, 2026 es el año para volver a verificar si su configuración actual aún tiene sentido desde el punto de vista fiscal. Con la Ley "One Big Beautiful Bill" (OBBBA) haciendo permanente la deducción QBI y volviendo más generosas las reglas de gastos, una elección de S-corp puede reducir los impuestos de trabajo por cuenta propia, pero solo si sus cifras y su estrategia salarial realmente lo respaldan.
Esta guía detalla cuándo vale la pena explorar el paso de propietario único a S-corp, cómo las reglas de 2026 influyen en esa decisión y a qué prestar atención para no cambiar un tipo de dolor de cabeza por otro.
Propietario único vs. S-corp: Conceptos básicos de 2026
Como propietario único o LLC de un solo miembro, su beneficio neto comercial suele estar sujeto tanto al impuesto sobre la renta como al impuesto completo del 15.3% por trabajo por cuenta propia. Es simple y flexible, pero a medida que aumentan las ganancias, la factura de los impuestos sobre la nómina sube al mismo ritmo.
Una S-corp sigue siendo una entidad de paso para el impuesto sobre la renta, pero usted divide las ganancias en dos categorías:
- Salario razonable (sujeto a impuestos sobre la nómina).
- Distribuciones (no sujetas al impuesto por trabajo por cuenta propia, aunque sí al impuesto sobre la renta).
Esa división es de donde proviene la mayor parte del ahorro fiscal potencial, y es lo que el IRS vigila más de cerca.
Cuándo una S-corp empieza a tener sentido
No existe una cifra mágica única de ganancias, pero muchos contadores encuentran que las S-corps suelen empezar a ser rentables una vez que su beneficio neto constante cruza cierto umbral.
Reglas generales para 2026:
- Por debajo de aproximadamente $60,000 en ganancias anuales estables: la complejidad adicional y los costos de nómina a menudo superan cualquier ahorro.
- Alrededor de $60,000–$150,000+ en ganancias: una S-corp a menudo genera ahorros significativos en impuestos por trabajo por cuenta propia si paga un salario defendible y toma el resto como distribuciones.
Si sus ganancias varían drásticamente de un año a otro, puede valer la pena esperar hasta ver un patrón estable antes de elegir el estatus de S-corp.
Cómo influyen las reglas QBI de 2026
Bajo las reglas posteriores a la OBBBA, la deducción QBI de hasta el 20% de los ingresos comerciales calificados es ahora permanente y sigue aplicándose a los negocios de paso que califiquen, como propietarios únicos, S-corps y muchas LLC. Esto es importante porque ambas estructuras pueden calificar; la diferencia radica en cómo interactúa el salario con la QBI.
En una S-corp:
- El salario no es elegible para QBI, por lo que salarios más altos reducen la cantidad de ingresos que pueden obtener la deducción QBI.
- Las distribuciones son elegibles para QBI, por lo que trasladar parte de las ganancias de salarios a distribuciones puede aumentar la parte que obtiene la deducción del 20%.
En la práctica, usted está equilibrando tres factores:
- Reducir el impuesto por trabajo por cuenta propia al trasladar ganancias de salarios a distribuciones.
- Preservar la mayor cantidad posible de ganancias elegibles para QBI.
- Mantenerse dentro de lo que el IRS considera una compensación razonable para su puesto e industria.
Compensación razonable: Expectativas del IRS
Usted no puede pagarse un salario simbólico y llamar a todo lo demás una distribución sin atraer una auditoría. El IRS espera que los propietarios-operadores de S-corps que trabajan en el negocio reciban una compensación razonable como salarios por los servicios que prestan.
Los factores clave en un análisis de salario razonable incluyen:
- Su rol y responsabilidades (propietario-operador activo vs. propietario más pasivo).
- Normas de la industria y lo que le pagaría a otra persona por hacer el mismo trabajo.
- Tiempo dedicado al negocio y la rentabilidad general de este.
Si el IRS decide que su salario es irrazonablemente bajo, puede reclasificar las distribuciones como salarios y determinar impuestos sobre la nómina atrasados, multas e intereses.
Desventajas no fiscales: Complejidad y administración
Incluso cuando los números favorecen a una S-corp, la estructura no es gratuita. Por lo general, usted añade:
- Procesamiento de nómina o software para sus propios salarios.
- Declaraciones de impuestos de S-corp por separado y posiblemente declaraciones estatales adicionales.
- Una contabilidad y documentación más formal sobre las decisiones salariales y distribuciones.
Si no está listo para ese nivel de disciplina, o no tiene apoyo para manejarlo, quedarse como propietario único o LLC estándar un poco más de tiempo puede ser la mejor opción, incluso con niveles de ingresos más altos.
Lista de verificación rápida S-corp 2026
Podría estar listo para una conversación seria sobre S-corps si:
- Su negocio tiene al menos $60,000–$80,000 en ganancias anuales constantes después de gastos.
- Espera que ese nivel de ganancias continúe, no que sea solo un pico de un año.
- Está dispuesto a gestionar una nómina legítima para usted mismo y llevar libros contables más limpios y formales.
- Quiere gestionar proactivamente el impuesto por trabajo por cuenta propia y aprovechar al máximo el marco permanente de QBI de 2026.
El siguiente paso es que un profesional fiscal compare su escenario actual de propietario único con un escenario de S-corp para 2026, de modo que pueda ver los dólares reales después de impuestos, netos de costos de nómina y honorarios de asesoría.